桃園房產攻略
 中古屋頭期款要準備幾成?存 2 成就夠?破解 3 大現金流陷阱 先講結論:中古屋頭期款沒有固定一定是 2 成。 如果銀行剛好按成交價核貸 8 成,單純房價差額約是 2 成;但銀行不一定按成交價鑑價,加上契稅、代書、仲介費、整修與預備金, 實際需要準備的現金通常不只兩成。 所以真正要算的不是「頭期款幾成」,而是:這間房從簽約到交屋,我總共要拿出多少現金? 之前阿九問過我一個很典型的問題: 「如果房子 1,000 萬,銀行貸八成,我準備 200 萬是不是就可以了?」 數學沒有算錯,問題是買房不是只有這一道算式。 中古屋頭期款跟自備款一樣嗎? 日常在講買房時,「頭期款」跟「自備款」常常被混著用,但如果真的要算自己買不買得起,最好把它們分開。 頭期款可以先理解成: 成交總價-銀行實際貸款=你自己要補的房價差額。 例如買 1,000 萬的房子,銀行最後核貸 800 萬,單純房價差額就是 200 萬。 但自備現金的範圍更大。 除了這 200 萬之外,你通常還要另外準備: 契稅 登記規費 代書相關費用 仲介服務費 搬家與基本整修 家電家具 交屋後的緊急預備金
 2025/12/21
 585
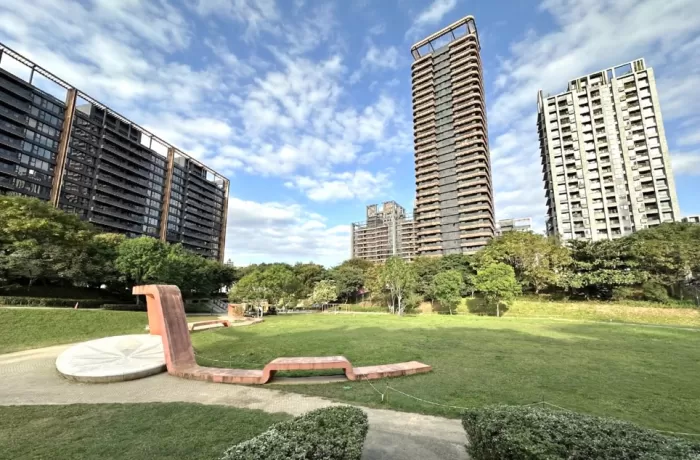 2026 桃園中路重劃區實測:天堂或地獄?通勤抗性與房價解析 1. 中路重劃區:在時間與空間之間,找一個讓自己舒服的平衡點 買房這件事,說穿了就是一道很難的選擇題: 我們到底該為了多睡那十分鐘,硬擠在舊市區?還是願意多花一點車程,換來客廳窗外那片開闊的天空? 中路重劃區這幾年會這麼熱門,或許正因為它剛好給了一個最接近平衡的答案。 這裡不像藝文特區那麼商業化,也沒有經國重劃區那種冷冰冰的商辦感。翻開中路的都市計畫書,121 公頃的土地裡住宅區占 55%、公共設施(公園、綠地、學校、道路)占 42%—商業區的比例是 0。法規把八大行業跟工廠擋在外面,也把商業節點擋在外面。 每當開車轉進來,你會感覺整個人鬆了一口氣—原本就在旁邊的車流聲不見了,變成大樓退縮後的寬敞人行道,還有那座好像看不到盡頭的風禾公園。這也是為什麼很多看過雙北水泥叢林的家庭,最後都選在這裡落地生根。 身為一名習慣理性分析的房仲,我不打算只講好聽話:這裡有優勢,當然也有它的抗性。 有人愛它的安靜,就有人嫌下樓買不到雞排很不方便;有人喜歡南桃園交流道很近,就有人因為尖峰時間那一片紅通通的煞車燈感到頭痛。從早期的 2 字頭到現在站穩 2025/12/14 2,713
 0933-776-021
 永慶不動產 學府公園加盟店桃園市桃園區文中路2號
 經紀營業員證號巫崇印 (102) 登字第255422號