


 2025/12/21
 507
先講結論:中古屋頭期款沒有固定一定是 2 成。
如果銀行剛好按成交價核貸 8 成,單純房價差額約是 2 成;但銀行不一定按成交價鑑價,加上契稅、代書、仲介費、整修與預備金,
實際需要準備的現金通常不只兩成。
所以真正要算的不是「頭期款幾成」,而是:這間房從簽約到交屋,我總共要拿出多少現金?
之前阿九問過我一個很典型的問題:
「如果房子 1,000 萬,銀行貸八成,我準備 200 萬是不是就可以了?」
數學沒有算錯,問題是買房不是只有這一道算式。
中古屋頭期款跟自備款一樣嗎?
日常在講買房時,「頭期款」跟「自備款」常常被混著用,但如果真的要算自己買不買得起,最好把它們分開。
頭期款可以先理解成:
成交總價-銀行實際貸款=你自己要補的房價差額。
例如買 1,000 萬的房子,銀行最後核貸 800 萬,單純房價差額就是 200 萬。
但自備現金的範圍更大。
除了這 200 萬之外,你通常還要另外準備:
- 契稅
- 登記規費
- 代書相關費用
- 仲介服務費
- 搬家與基本整修
- 家電家具
- 交屋後的緊急預備金
所以:銀行貸 8 成,不代表準備成交價 2 成現金就一定夠。
這也是為什麼,我比較不喜歡直接跟買方說「自備兩成就可以看房」。
中古屋頭期款什麼時候付?不是交屋那天一次拿出來
另一個常見誤解,是以為頭期款只要在交屋前準備好就可以。
中古屋交易的自備款通常不是等到交屋當天才一次付完,而是依買賣契約與履約保證流程,分成簽約、用印、完稅、交屋等階段陸續支付。
每個案件的付款比例與日期不一定相同,所以真正要注意的不是背一套固定百分比,而是簽約以前確認每一筆錢什麼時候要到位。
例如你帳面上有 300 萬,但其中一大部分還在股票、定存或短時間不能動用的位置,簽約後一樣可能出現現金流問題。
想看每個階段實際會遇到什麼,我在〈買房簽約後第一週,你的帳戶會少多少錢?自備款兩成根本不夠〉另外拆過完整流程。
為什麼只準備兩成容易出問題?3 個最常見的現金流陷阱
1. 銀行認定的房價,可能跟你的成交價不同
假設你願意用 1,200 萬買一間房子。
你原本心裡想的是:
貸 8 成=960 萬 自己準備 240 萬。
但如果銀行最後鑑價只有 1,000 萬,而且核貸鑑價的 8 成:
1,000 × 80%=800 萬。
這時候你真正要自己補的不是 240 萬,而是:
1,200-800=400 萬。
這就是很多買方在簽約後才發現的現金缺口。
銀行鑑價不是在判斷「這間房到底值不值得你花這個價格買」,而是在評估銀行願意把多少資金押在這個擔保品上。房屋條件、屋齡、產品類型、區域成交,
以及買方本身收入、負債與信用狀況,都可能影響最後核貸結果。
像工業住宅、屋齡較高或銀行認定風險較高的產品,部分銀行的承作意願與核貸成數也可能比一般住宅保守。實際能貸多少,還是要看銀行、物件與買方條件。
所以正式出價以前,不要只問「這間可以貸八成嗎?」最好把「如果鑑價比成交價低,我還補得出來嗎?」一起算進去。
2. 房價以外,還有一批交易成本要另外準備
買中古屋不是只有把錢付給屋主。
買方還會遇到契稅、登記規費、代書相關費用與仲介服務費等支出。
其中買賣契稅稅率為 6%,但不是直接拿房屋成交總價乘 6%,課稅基礎依房屋核定契價計算。
仲介服務費則依品牌、案件及契約約定而不同。現行規範是買賣雙方仲介報酬合計不得超過實際成交價 6%,
這是最高上限,不是政府規定買方固定收多少。 簽約前就要確認實際金額。
所以與其在網路上找一個固定百分比,我會建議:
正式簽約前直接請仲介與代書列一份買方現金支出概估。
你真正需要知道的是:「除了房價差額之外,到交屋以前,我還要從帳戶拿出多少錢?」
3. 交屋後還有裝修,以及不能全部押進房子的錢
中古屋最大的變數之一就是屋況。
前屋主留下來的裝潢,不一定都是加分。如果剛好符合你的需求,當然可以省下一筆。但如果格局、木作、地板甚至水電都要重做,除了重新施工,還多了拆除與清運成本。
所以看中古屋時,我一直提醒買方:
不要只問裝潢值多少,也要問如果我不要這些裝潢,要花多少錢把它恢復成我要的樣子。
更重要的是,不要把最後一塊現金都丟進房子。交屋後如果遇到工作變動、家裡臨時需要用錢,或房子突然有設備要維修,戶頭完全沒有緩衝,壓力會非常大。
這筆錢嚴格來說不是「頭期款」,但它會直接決定你買完房之後過得舒不舒服。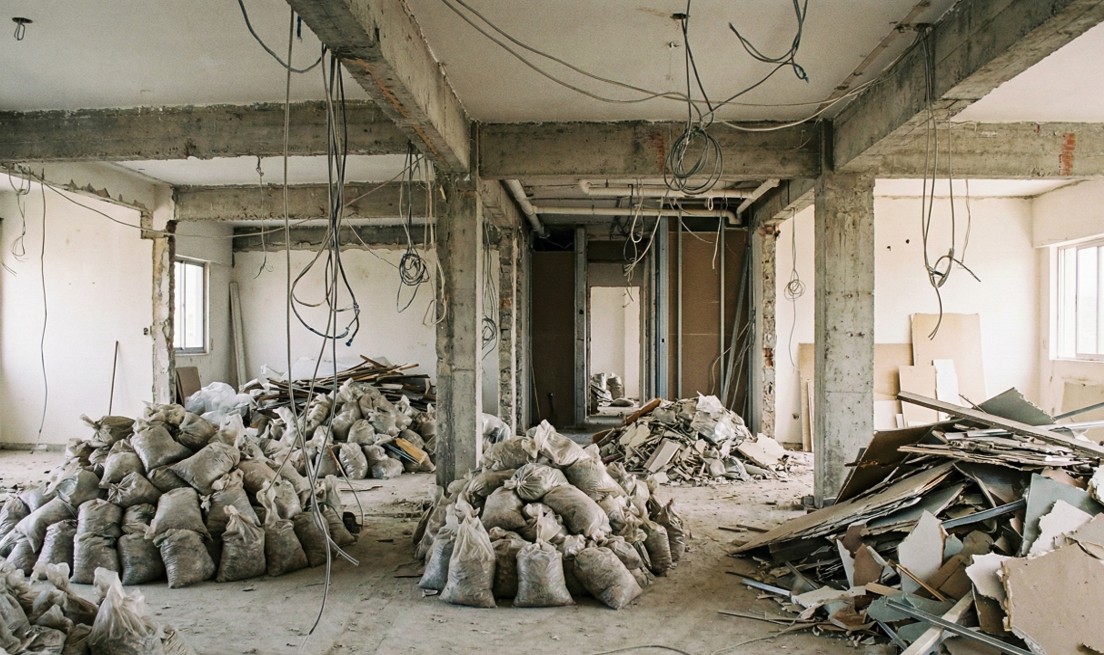
1,000 萬中古屋,到底要準備多少現金?
這裡不要再用「一定兩成」或「一定四成」回答。
直接看情境比較清楚。
假設成交價 1,000 萬:
情境 A:銀行按照成交價貸 8 成
貸款 800 萬,房價差額 200 萬。
再另外加上稅費與交易相關支出、仲介服務費、搬家或基本整修,以及自己希望保留的緊急預備金。
實際需要的現金一定會高於單純的 200 萬。
情境 B:銀行鑑價只有 900 萬,再貸 8 成
可貸 720 萬,房價差額就變成 280 萬。
同樣還沒包含其他交易成本、裝修與預備金。
兩個人買的是同一間 1,000 萬房子,只因為銀行鑑價不同,現金需求就已經差了 80 萬。
這才是為什麼我一直強調:
先算「可以動用多少現金」,再決定自己該看多少總價。
那「準備 350~400 萬」還成立嗎?
成立,但要講清楚前提。
如果你買的是 1,000 萬中古屋,銀行鑑價有一些落差,又把交易費用、基本整修以及交屋後預備金全部抓得比較保守,可動用現金接近 350~400 萬並不誇張。
但這是一個偏保守的資金情境,不是所有買 1,000 萬房子的人都一定要準備四成。
屋況很好、不用裝修、銀行鑑價漂亮的人,現金需求可能明顯低很多。反過來,如果銀行鑑價偏低,又碰上需要大整理的老屋,甚至四成都未必寬裕。
真正該做的不是背一個百分比,而是把自己的數字逐項算出來。
想用自己的條件算一次,可以直接用 買房成本計算機,把總價、貸款、相關費用輸入進去,看簽約到交屋每一階段可能出現多少現金缺口。
頭期款準備好之後,下一步還有什麼?
如果已經確認自己買得起,接下來真正要面對的是付款與交屋流程。
建議照這個順序往下看:
① 簽約後錢什麼時候要出去? →〈買房簽約後第一週,你的帳戶會少多少錢?自備款兩成根本不夠〉
② 交屋前房子要檢查什麼? →〈交屋前驗屋清單:買方撥款前的最後一道防線〉
③ 正式交屋當天,還有哪些事情要確認? →〈交屋當天注意事項:中古屋驗收 3 大重點與稅費切算〉
房貸月付金也不要算到剛剛好
最後提醒一件跟頭期款不同、但一樣重要的事。
銀行願意貸多少,是銀行的風險判斷;你每個月付多少才不會影響生活,是你的家庭財務問題。
我自己會比較保守,通常會拿家庭收入約三分之一當作檢查房貸壓力的起點,而不是看到銀行核准多少就全部借滿。
這不是銀行的核貸標準,也不是每個家庭都必須遵守的固定比例,只是一條比較容易理解的風險警戒線。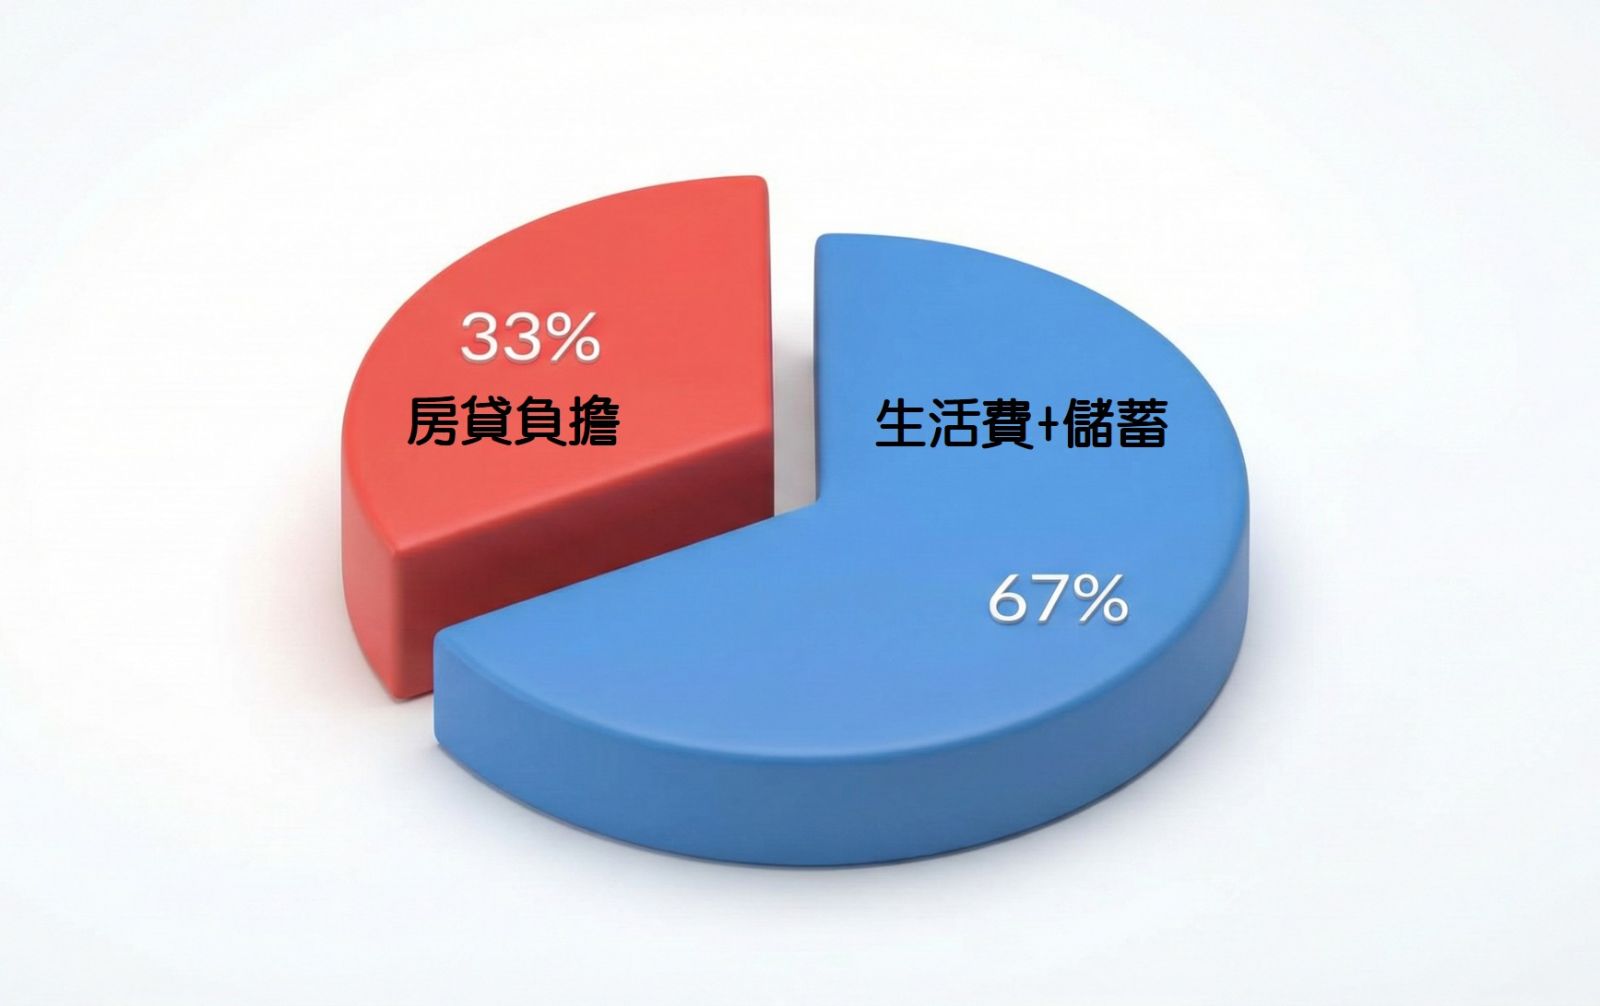
FAQ 常見問題
Q1:中古屋頭期款通常要幾成?
沒有固定答案。如果銀行按照成交價核貸 8 成,單純房價差額約是 2 成;但如果鑑價低於成交價,或實際核貸不到 8 成,你需要準備的比例就會增加。
Q2:中古屋自備款跟頭期款有什麼不同?
頭期款主要指成交總價扣除銀行貸款後,要自行支付的房價差額;自備現金則還要把契稅、規費、代書、仲介服務費、裝修與預備金等一起算進去。所以「貸八成」不等於「只準備兩成現金」。
Q3:中古屋頭期款什麼時候付?
通常不會等到交屋當天才一次支付,而是依買賣契約分成簽約、用印、完稅與交屋等階段。實際付款比例與日期應以個案契約及履保流程為準。
Q4:銀行估價低於成交價,是不是代表我買貴了?
不一定。銀行鑑價主要是銀行評估擔保品與授信風險的工具,跟買方願意支付的市場成交價不是完全相同的概念。但如果鑑價明顯低於成交價,你必須確認那個價差自己補不補得出來。
Q5:自備款差一點,可以用信貸補嗎?
要非常小心。新增信貸會增加每月還款壓力,也可能影響銀行評估你的負債與房貸條件。如果自備款本來就已經抓得很緊,我會優先建議降低購屋總價或延後購屋,而不是先靠另一筆負債把缺口補起來。
算完還是不確定自己能不能買? 把「房屋總價+目前可以動用的現金+預計貸款成數」傳給我,
我可以先幫你一起抓一下,真正的現金缺口可能出在哪個階段。
關於作者|桃園房仲小巫
不動產從業 10+ 年,理工背景出身,專注桃園中路、八德重劃區買賣。
文章內的房價數據以實價登錄、政府公開資料與第一線市場觀察整理。
有桃園買房、賣房或房價判斷問題,可以直接傳 LINE 問我:
📞 0933-776-021
LINE:0211kevin|點此加入 LINE


 上一則中古屋看房 SOP:10 分鐘快篩清單—從社區公告到梯間維護,一眼識破物件好壞
 下一則2026 桃園中路重劃區實測:天堂或地獄?通勤抗性與房價解析


 0933-776-021
 永慶不動產 學府公園加盟店桃園市桃園區文中路2號
 經紀營業員證號巫崇印 (102) 登字第255422號