 全部文章
 預售屋建商查詢怎麼做?4 招政府資料避雷指南:看透建照與裁判書,遠離黑心建商!你走進接待中心,第一秒通常不是在看房子,是在看「情緒」。 燈光打得像精品櫃、香氛噴得像飯店大廳,然後你耳邊會開始出現熟悉的 BGM: 「國際級工法」、「五星團隊」、「未來增值可期」... 嗯。都重視。全台灣建商沒有一家會說自己不重視。 但你要記得一件很現實的事:廣告的工作是讓你心動,不是讓你安全。 買預售屋最麻煩的點很單純:你現在買的是「承諾」,不是「成品」。 所以與其在現場跟代銷比口才,不如回家花 30 分鐘做一件更務實的事:查公開資料。 懶人包:先給你一張「不用裝懂」的 SOP 你不需要把自己變成徵信社,只要記住這個節奏:名字抓對 → 查三個系統 → 回到文件對一次。 📝 查核重點 •3 招看「過去」: ① 查官司(司法院裁判書):看有沒有愛推託的紀錄。 ② 查裁罰(公平會):看廣告有沒有吹過頭。 ③ 查公司背景(商工登記):看是不是打算跑路的一案公司。 •+1 招對「身分」:用建照/工程資料把 起造人、承造人、監造人 鎖定,才不會查錯對象。 •關鍵心法:別只
 2026/02/15
 566
 300公尺內嫌惡設施怎麼查?買房避雷、揭露範圍與房價影響300公尺內嫌惡設施怎麼查?買房避雷、揭露範圍與房價影響 買房前要查嫌惡設施,先從物件周邊300公尺開始。 依不動產說明書規範,周邊半徑300公尺內的特定重要環境設施,應在相關圖面標示;但300公尺不是「安全線」, 也不代表超過300公尺就不用看。高架橋噪音、宮廟活動、市場氣味等實際居住影響,仍要依距離、面向、樓層與使用時段判斷。 這篇分成兩件事講清楚:哪些300公尺內的重要環境設施可以先查,以及真正看房時,哪些影響不能只靠300公尺判斷。 「住進去才知道」:很多買房後的後悔,都是從這開始 不少買方在交屋、興沖沖搬進去後才發現:半夜高架橋上的車流聲像低頻蜂鳴一樣沒完沒了;清晨窗外偶爾飄來市場的生鮮味或隔壁餐廳的油煙;晚上想靜一靜,卻常聽到救護車急促的鳴笛聲,或是碰上宮廟活動正熱鬧。 問題是,這些狀況在短短幾十分鐘的看屋當下,往往感受不到。等真的住進去,才發現這是每天都要面對的日常。而這些影響生活品質的關鍵,通常都跟一個詞有關:嫌惡設施。 買房前,只要多花點心力查這件事,往往能避開不少未來的懊悔。 快速理解 嫌惡設施指可能影響居住2026/02/06512
 公設比多少合理?2026公設比法規、計算方式與35%正常嗎先看結論 • 市場常態:2026 年台灣新成屋公設比普遍落在 30%–35%,屬於合理區間。 • 根本原因:現代集合住宅受到消防、防火避難、無障礙、機電設備等法規要求,加上電梯、梯廳、車道與建商規劃,共同形成現在新建案的公設結構。 • 判斷關鍵:公設比是否值得,關鍵不在數字高低,而在三件事: 1. 這些公設是不是「法規必要」? 2. 這個社區是不是「養得起」? 3. 這些空間是不是「你會用」? 為什麼我買 30 坪,實際只剩 20 坪? 「我買房明明是 30 坪,為什麼交屋進去量,室內只剩不到 20 坪?」 如果你心裡曾經想過這個問題,那麼你已經正式碰到「公設比」這個千古難題。 很多人直覺會認為: • 👉 一定是建商灌水 • 👉 一定是我被坑 • 👉 新房子水很深 先冷靜一下。真相沒那麼簡單。 公設比高,不只是建商問題,而是制度選擇 2005 年後,《建築技術規則》大幅強化消防與逃生規範,現代2026/02/01690
 新成屋為什麼住起來比中古屋小?7個格局坪效地雷桃園實測同樣是三房、權狀坪數也差不多,為什麼有些新成屋實際住起來,反而比中古屋更小? 問題通常不只在公設比,而是格局坪效、房間尺度與生活動線。 我在桃園、八德實際帶看時很常遇到兩種狀況:中古屋權狀坪數看起來大,空間卻浪費在長走道、樑柱與不好使用的角落;新成屋格局看起來方正漂亮,但為了控制總價,房間、玄關、廚房等空間尺度被壓縮,空屋時不明顯,家具真正放進去才發現不好用。 所以買房不能只比較「新成屋還是中古屋」,更該比較的是:同樣的預算與坪數,哪一間真正留給生活的空間比較多? 這篇整理我在桃園帶看最常遇到的 7 個格局坪效地雷,從走道、玄關、廚房、臥室一路看到樓高與衛浴, 教你在下斡旋前先判斷:這間房的坪數,究竟有多少是真的好用。 【30 秒懶人包:新舊屋格局地雷對照表】 (手機請橫向閱讀,這張表能幫你省下幾百萬的學費) 檢查項目 ️ 中古屋常見地雷 新成屋常見地雷 1. 走道 像跑道一樣,坪數都在走路 單價太高,每一公分走道都在燒錢 2. 玄2026/01/25401
 2026買預售屋還是中古屋?首購族現金流、房貸與交屋風險比較「沒錢買預售,有錢買中古。」這句順口溜以前或許是金科玉律,但放在 2026 年的今天, 我得潑個冷水:這話只對了一半,甚至可能讓你半路翻車。 現實中我看過太多的悲劇,不是因為你「選錯房子」,而是你「算錯日子」。 你以為你在挑格局、看地段,但真正讓你摔跤的,往往是那些看不見的坑: 資金像被灌了水泥(流動性鎖死): 很多人輕忽了預售屋「禁止換約」的後座力。這不是開玩笑的,從簽約到交屋這 3-5 年間,如果你突然失業、家裡急用錢,這筆幾百萬的頭期款是完全卡死、領不出來也賣不掉的。 交屋那年的現金流地獄: 你想像的是開心入厝,現實卻是「房貸開始扣款」撞上「裝修費、家電費、稅金」同時寄來帳單。那一刻,存款歸零的壓力會讓人喘不過氣。 這篇我不講那些聽不懂的理論,直接把 預售屋 vs. 中古屋 拆解成一套你能拿去現場用的決策工具。看完這篇,你不一定要立刻買,但至少簽下那張幾千萬的合約時,你的手不會抖。 你的現況,適合哪一種? 適合買「預售屋」的人: 口袋淺但薪水穩: 手頭自備款不夠一次拿出來,但確定未來 3 年工作收入非常穩定。 用時間換空間: 你願意把這 3-5 年的工2026/01/171,376
 轉職族買房攻略:30 歲選購「高流動性」中古屋的 3 大資產法則在 2026 年的職場生態裡,跳槽、外派或是開啟斜槓人生,早已是我們這個世代的常態。 很多 30 歲上下的朋友遲遲不敢買房,內心深處最糾結的恐懼其實只有一個:「怕被房子這頭巨獸給綁死」。 你可能會擔心,一旦在那張千萬房貸合約上簽字,這輩子就被釘在同一個座標上,犧牲了未來職涯向外探索的機會。 但坦白說,真正懂資產配置的高手,反而懂得利用房子來換取更大的自由,而不是讓它成為限制。 其中的關鍵,在於你買下的究竟是每月吸乾現金流的「負債」,還是一項隨時能變現的「高流動性資產」。 接下來,我們試著用工程師般精密的邏輯,帶你挑出一間既能安身立命,又能進可攻、退可守的優質中古屋。 第一部分:觀念翻轉——打破定居迷思 1. 恐懼的根源 傳統長輩總覺得買房就是「落地生根」,這確實跟現代職涯追求的「高移動性」格格不入。但如果你試著換個角度,把房地產看作一種「金融商品」,視野就會完全不同。只要這個商品在市場上容易脫手變現,它就不會是你腳上的鐐銬。 2. 重新定義:5 到 7 年的階段性任務 請把你人生的第一間房(首購),設定為一個「5 到 7 2026/01/10291
 別被百萬裝潢騙了!看房必查的 3 個隱形雷點:銀行鑑價、管線壽命與鄰居素質前言:你以為你在挑房子,其實銀行也在挑你 看房最常見的悲劇往往不是「買貴」,而是——你看著那個採光完美的客廳,心裡已經擺好了沙發,最後卻發現貸不到你想像的條件。結果只有兩條路:忍痛解約,或是硬著頭皮去湊那筆讓你窒息的高額自備款。 所以,我們先把那些關於「夢想家」的浪漫想法收起來。身為理工人,我想給你一套講求邏輯、可複製的看房 SOP。 🛑 懶人快篩(進門前先過這一關) 貸款現實面: 這屋齡,你能貸 30 年還是只剩 20 年?成數是漂亮的 8 成還是尷尬的 7 成? 格局效率值: 走道是不是長得像跑道?樑柱有沒有吃掉牆面,順便吃掉你的裝潢預算? 樓層陷阱題: 有沒有撞到「中繼水箱」或「機房」?高樓層的「淨高」扣完天花板還剩多少? 第一關|屋齡不是「感覺舊」,是你的貸款年限在「縮水」 很多人以為自己年輕、收入穩、信用滿分,房貸就能開綠燈——但在銀行眼裡,房子太老,風險控管就會啟動。 在評估中古屋時,銀行看的往往不是你想的那一套。 銀行沒說出口的潛規則 實務上,銀行會將 「借款人年齡」2026/01/03344
 中古屋看房 SOP:10 分鐘快篩清單—從社區公告到梯間維護,一眼識破物件好壞買中古屋別只盯著房價與裝潢看。建議你用「居住形態→大環境→社區」的順序,搭配這份現場必問清單,快速過濾掉那些「看起來很美,住起來卻很累」的房子。 你以為你在挑房子,其實房子也在挑你——它第一關檢查的不是你的存款數字,而是:你到底打算怎麼過日子。 先說一句可能不太中聽、但絕對真實的話:中古屋真正的身價,往往就藏在你「沒開口問」的那幾個細節裡。 這篇文章會給你四樣工具:看房順序、現場必問清單、白話版名詞翻譯、以及過來人的 FAQ。你不必非得變成房產專家, 但至少要具備一種能力:把那些「第一眼很心動」的房子,快速判斷出「住進去會不會崩潰」。 目錄 1. 第一關:居住形態決定你的「麻煩種類」 2. 第二關:大環境不是看地圖,是看「日常任務」 3. 第三關:社區小環境先看「錢」再看「漂亮」 4. 名詞翻譯與優缺點比較表 5. 看房 10 分鐘快篩清單(直接存檔用) 6. 常見問題 FAQ 第一關:居住形態決定你的「麻煩種類」 你到底該選「公寓」、「電梯大樓」還是「透天」?這不2025/12/28348
 中古屋頭期款要準備幾成?存 2 成就夠?破解 3 大現金流陷阱先講結論:中古屋頭期款沒有固定一定是 2 成。 如果銀行剛好按成交價核貸 8 成,單純房價差額約是 2 成;但銀行不一定按成交價鑑價,加上契稅、代書、仲介費、整修與預備金, 實際需要準備的現金通常不只兩成。 所以真正要算的不是「頭期款幾成」,而是:這間房從簽約到交屋,我總共要拿出多少現金? 之前阿九問過我一個很典型的問題: 「如果房子 1,000 萬,銀行貸八成,我準備 200 萬是不是就可以了?」 數學沒有算錯,問題是買房不是只有這一道算式。 中古屋頭期款跟自備款一樣嗎? 日常在講買房時,「頭期款」跟「自備款」常常被混著用,但如果真的要算自己買不買得起,最好把它們分開。 頭期款可以先理解成: 成交總價-銀行實際貸款=你自己要補的房價差額。 例如買 1,000 萬的房子,銀行最後核貸 800 萬,單純房價差額就是 200 萬。 但自備現金的範圍更大。 除了這 200 萬之外,你通常還要另外準備: 契稅 登記規費 代書相關費用 仲介服務費 搬家與基本整修 家電家具 交屋後的緊急預備金2025/12/21519
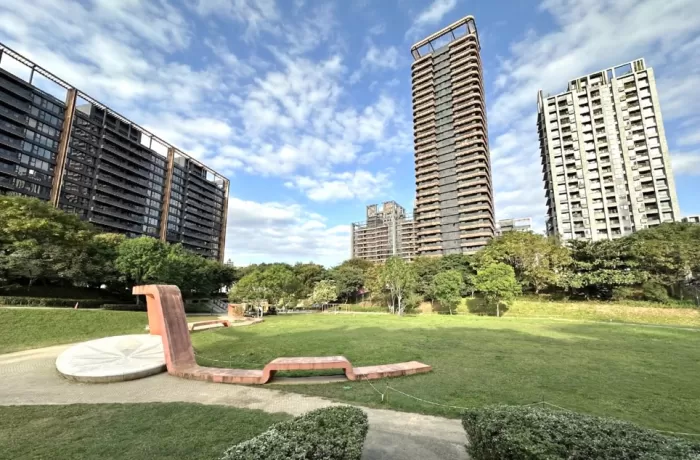 2026 桃園中路重劃區實測:天堂或地獄?通勤抗性與房價解析1. 中路重劃區:在時間與空間之間,找一個讓自己舒服的平衡點 買房這件事,說穿了就是一道很難的選擇題: 我們到底該為了多睡那十分鐘,硬擠在舊市區?還是願意多花一點車程,換來客廳窗外那片開闊的天空? 中路重劃區這幾年會這麼熱門,或許正因為它剛好給了一個最接近平衡的答案。 這裡不像藝文特區那麼商業化,也沒有經國重劃區那種冷冰冰的商辦感。翻開中路的都市計畫書,121 公頃的土地裡住宅區占 55%、公共設施(公園、綠地、學校、道路)占 42%—商業區的比例是 0。法規把八大行業跟工廠擋在外面,也把商業節點擋在外面。 每當開車轉進來,你會感覺整個人鬆了一口氣—原本就在旁邊的車流聲不見了,變成大樓退縮後的寬敞人行道,還有那座好像看不到盡頭的風禾公園。這也是為什麼很多看過雙北水泥叢林的家庭,最後都選在這裡落地生根。 身為一名習慣理性分析的房仲,我不打算只講好聽話:這裡有優勢,當然也有它的抗性。 有人愛它的安靜,就有人嫌下樓買不到雞排很不方便;有人喜歡南桃園交流道很近,就有人因為尖峰時間那一片紅通通的煞車燈感到頭痛。從早期的 2 字頭到現在站穩2025/12/142,482


 0933-776-021
 永慶不動產 學府公園加盟店桃園市桃園區文中路2號
 經紀營業員證號巫崇印 (102) 登字第255422號


